


Rata nie spłaca długu. Spłaca go ostatni miesiąc
Prawie siedem na dziesięć umów, które podpisaliśmy w latach 2025–2026, zawarto na 12 miesięcy. Mediana kwoty to ok. 230 tys. zł. Mniej więcej trzy na cztery z nich mają tę samą budowę. Przez cały okres firma płaci ratę złożoną z odsetek i prowizji, a kapitał oddaje w ostatnim miesiącu, w jednej kwocie.
Taki układ ma zaletę. Miesięczne obciążenie jest niższe niż przy kredycie ratalnym, bo rata nie zawiera kapitału. Ma też wadę, o której łatwo zapomnieć przy podpisie: po roku trzeba mieć w ręku całą pożyczoną kwotę.
Dobrze to widać na przykładzie reprezentatywnym z naszej strony (stan na 16.10.2026). Firma pożycza 300 tys. zł na 12 miesięcy. Do kapitału dolicza się opłata przygotowawcza, więc do oddania jest 306 tys. zł. Rata wynosi ok. 6,6 tys. zł miesięcznie i przez rok nie zmniejsza długu ani o złotówkę. Całkowity koszt to ok. 85,6 tys. zł, a RRSO 32,2%. W tym przykładzie każdy miesiąc, w którym kapitał zostaje w firmie, kosztuje mniej więcej tyle, ile jedna rata.
Pożyczka hipoteczna dla przedsiębiorcy nie jest więc tanim pieniądzem i nie powinna udawać kredytu inwestycyjnego na lata. Sprawdza się jako finansowanie na konkretny okres: do wpływu z kontraktu, do sprzedaży nieruchomości, do chwili, w której bank znów zechce rozmawiać. Dlatego pierwsze pytanie przed podpisem dotyczy ostatniego miesiąca, a nie wysokości raty.
Co pokazują spłacone pożyczki
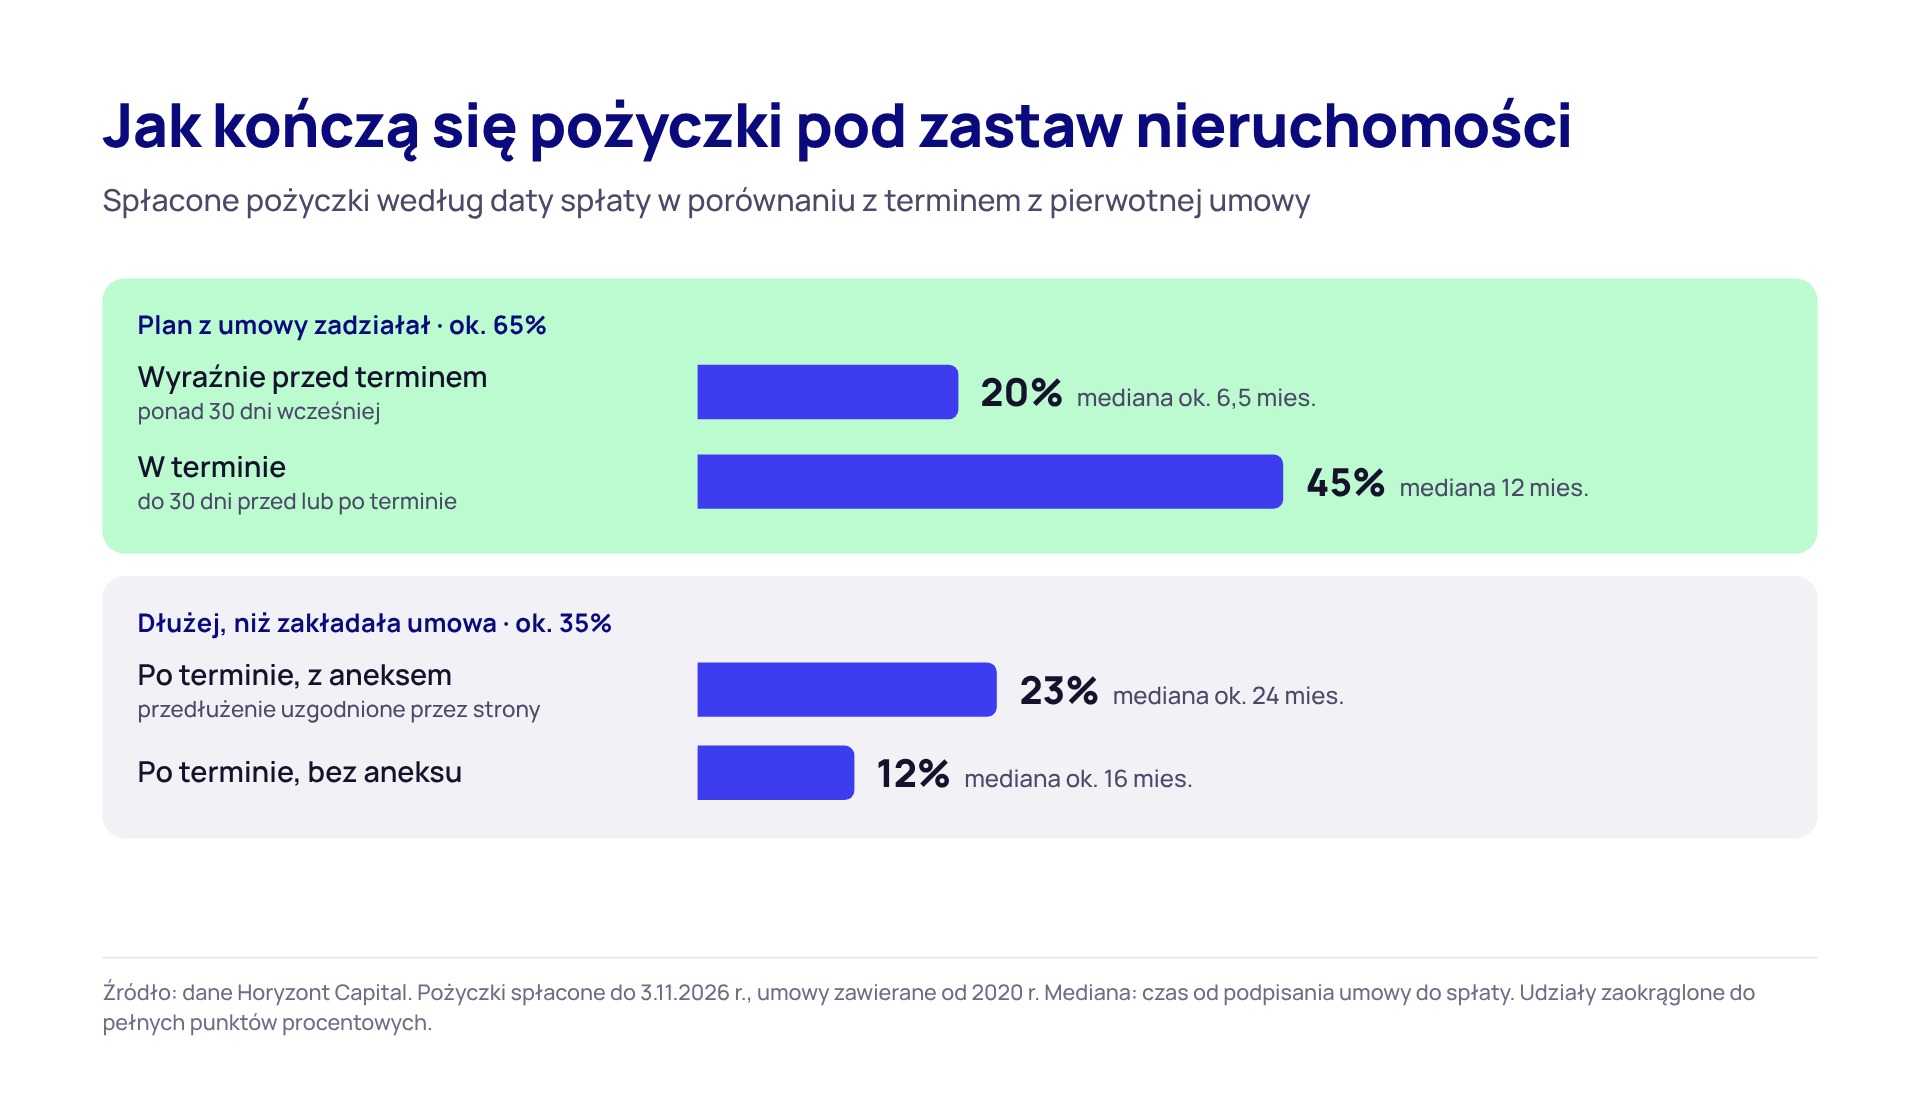
W Horyzont Capital porównaliśmy datę spłaty każdej spłaconej pożyczki z terminem zapisanym w pierwotnej umowie. Wyniki układają się w trzy grupy.
Mniej więcej co piąta pożyczka wróciła wyraźnie przed terminem, ponad miesiąc wcześniej. Typowo po około pół roku. Prawie połowa została spłacona w terminie, z tolerancją do 30 dni w jedną albo w drugą stronę. Co trzecia trwała dłużej, niż zakładała umowa podpisana na początku.
Ta ostatnia grupa mówi najwięcej. W dwóch przypadkach na trzy termin przesunął aneks, czyli przedłużenie uzgodnione przez obie strony. W pozostałych spłata przyszła po terminie, bez aneksu. Mediana czasu od podpisu do spłaty wyniosła w tej grupie ok. 21 miesięcy, choć ponad cztery na pięć tych umów podpisano na 12 miesięcy.
Dane nie mówią, dlaczego termin się przesunął. Pokazują coś prostszego. Plan zapisany w umowie sprawdził się mniej więcej w dwóch przypadkach na trzy. Kto planuje spłatę co do dnia, zakłada, że na pewno trafi do lepszej części tej statystyki.
Jak liczyliśmy: pożyczki spłacone do początku listopada 2026 r., umowy zawierane od 2020 r. Spłata przed terminem oznacza spłatę wcześniejszą o ponad 30 dni od terminu z pierwotnej umowy, spłata w terminie to spłata do 30 dni przed nim albo po nim. Każda grupa obejmuje co najmniej kilkanaście pożyczek.
Skąd firmy biorą pieniądze na kapitał
Plan spłaty jest wiarygodny wtedy, gdy da się wskazać źródło pieniędzy i dokument, który je potwierdza. Takie źródła da się sprowadzić do czterech, a każde ma inny słaby punkt.
Zapłata za kontrakt albo zaległe faktury
Firma wykonuje zlecenie i czeka na pieniądze od klienta. Pożyczka finansuje materiał, ludzi albo wadium, a kapitał wraca z zapłaty. Słaby punkt to termin. Odbiór prac się przesuwa, faktura czeka na akceptację, klient płaci po 60 dniach zamiast po 30. Do daty z umowy z klientem trzeba więc doliczyć zapas, najlepiej co najmniej dwa, trzy miesiące.
Sprzedaż nieruchomości
Pożyczka pomostowa daje czas, żeby sprzedać nieruchomość za rozsądną cenę, a nie pod presją. Słaby punkt to kupujący. Jeśli finansuje zakup kredytem, transakcja czeka na decyzję jego banku, a umowa przedwstępna nie gwarantuje, że do niej dojdzie. Termin pożyczki trzeba więc liczyć od realnej daty aktu sprzedaży, nie od dnia, w którym pojawiło się ogłoszenie.
Kredyt w banku po uporządkowaniu finansów
Plan firmy z zaległościami w ZUS albo w urzędzie skarbowym bywa taki: pożyczka spłaca zaległości, firma odzyskuje zaświadczenia o niezaleganiu i wraca do banku. Finansowanie firmy bez banku ma sens jako most do kredytu, jeśli wiadomo, co bank zobaczy w dokumentach za kilka miesięcy. Słaby punkt to historia. Bank zwykle ocenia wyniki z dłuższego okresu, więc jeden dobry kwartał nie zmieni jego decyzji. O wymagania lepiej zapytać doradcę w banku przed podpisaniem pożyczki, a nie po.
Bieżące wpływy firmy
Gdy nie ma jednego dużego wpływu, uczciwszy jest wariant z ratami kapitałowymi, rozłożony nawet na sześć lat. Taki harmonogram ma mniej więcej co piąta umowa z lat 2025–2026. Rata jest wtedy wyższa, ale dług maleje co miesiąc i na końcu nie czeka jednorazowa płatność. Słaby punkt to marża. Raty płaci się z zysku, a nie z przychodu, więc przed podpisem warto policzyć, ile gotówki zostaje firmie po kosztach w słabszym miesiącu.
Zapas na spóźnienie wpisany w umowę
Z danych wynika jedna praktyczna zasada: termin pożyczki powinien kończyć się wyraźnie później niż spodziewany wpływ. Jeśli pieniądze z kontraktu mają przyjść w dziewiątym miesiącu, umowa na 12 miesięcy daje zapas. Jeśli w jedenastym, zapasu prawie nie ma.
Dłuższy termin nie musi oznaczać, że firma zapłaci za cały ten czas. U nas wcześniejsza spłata jest możliwa co kwartał, bez dodatkowej opłaty. Przed podpisem trzeba jednak sprawdzić w umowie i w harmonogramie, jak przy spłacie przed czasem rozlicza się odsetki i prowizję. Od tego zapisu zależy, czy zapas w terminie coś kosztuje.
Drugi zapas to rozmowa. Wariant z kapitałem na koniec przewiduje możliwość przedłużenia o kolejne 12 miesięcy, ale wymaga to aneksu, czyli nowych ustaleń. To nie jest automatyczne prawo. Jeśli w ósmym czy dziewiątym miesiącu widać, że pieniądze się spóźnią, rozmowę zaczyna się wtedy, a nie w ostatnim tygodniu przed terminem.
Co sprawdzić w umowie przed wizytą u notariusza
Pożyczek pod hipotekę udzielają banki, spółki pożyczkowe i osoby prywatne. Kto szuka pożyczki od prywatnego inwestora pod zastaw nieruchomości, powinien zacząć od pytania, kto będzie stroną umowy i czy da się go sprawdzić w KRS. Od tego zależy, z kim firma będzie rozmawiać, gdy plan spłaty się posypie.
Druga sprawa to forma zabezpieczenia. Przy hipotece właścicielem nieruchomości zostaje firma albo osoba, która dała zabezpieczenie. Pożyczkodawca, żeby odzyskać pieniądze, musi przejść przez egzekucję. Przy przewłaszczeniu na zabezpieczenie nieruchomość przechodzi na pożyczkodawcę już w dniu podpisania umowy i wraca dopiero po spłacie. Spóźnienie ma wtedy zupełnie inną wagę.
Trzecia sprawa to skutki przekroczenia terminu. Jeśli umowa ma formę aktu notarialnego z oświadczeniem o poddaniu się egzekucji (art. 777 Kodeksu postępowania cywilnego), wierzyciel nie musi wytaczać procesu. Wystarczy mu nadanie aktowi klauzuli wykonalności przez sąd. Dlatego zapas w planie spłaty chroni firmę. Nie jest przezornością na wyrost.
Czwarta sprawa to proporcja długu do wartości nieruchomości. Im niższa pożyczka w stosunku do tej wartości, tym łatwiej później o refinansowanie w banku i tym więcej miejsca na rozmowę, gdy coś pójdzie nie tak. U nas pożyczka wynosi od 100 tys. do 10 mln zł, trwa od 3 do 72 miesięcy i może sięgnąć 60% wartości nieruchomości. Nieruchomość nie musi należeć do firmy, jeśli jej właściciel zgodzi się na hipotekę.
Kiedy nie polecamy tej drogi
Nie polecamy pożyczki pod zastaw nieruchomości, gdy ma ona pokryć stratę, która powtarza się co miesiąc. Po roku dług jest taki sam, odsetki zapłacone, a problem w firmie nie zniknął. Doszła tylko hipoteka w księdze wieczystej.
Nie polecamy jej też wtedy, gdy bank realnie da kredyt w czasie, na który firma może poczekać. Kredyt bankowy jest zwykle tańszy i dla takiej firmy będzie lepszym wyborem.
Odradzamy ją wreszcie wtedy, gdy źródła spłaty kapitału nie da się nazwać ani pokazać w dokumentach. Bez tego nie ma planu, jest tylko nadzieja. Przy zabezpieczeniu na nieruchomości to bardzo drogie założenie.
Przed pierwszą rozmową z pożyczkodawcą dobrze jest zapisać na jednej kartce kwotę, datę, w której firma odda kapitał, i źródło tych pieniędzy razem z dokumentem, który je potwierdza. Jeśli ostatnia rubryka zostaje pusta, od niej trzeba zacząć, a wysokość raty może poczekać.


